
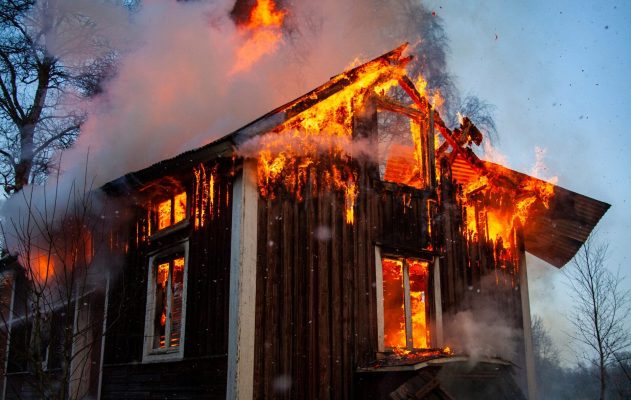
Un incendie change tout en quelques minutes. Ce qui représentait des années d’effort — un logement, un commerce, des équipements professionnels, des biens personnels — peut être détruit ou rendu inutilisable en un temps qui défie toute préparation. Vient ensuite le temps des décombres, de l’urgence, et de la procédure d’assurance. C’est précisément là que beaucoup de sinistrés découvrent, souvent trop tard, que la réalité de l’indemnisation est bien éloignée de ce qu’ils avaient imaginé.
Thank you for reading this post, don't forget to subscribe!Un sinistre incendie, c’est d’abord un dossier complexe
L’ampleur des dégâts provoqués par un incendie dépasse souvent ce que l’œil constate à chaud. Les dommages structurels, l’infiltration de suie dans les matériaux, la contamination de l’électricité, la dégradation des réseaux… autant d’éléments invisibles qui représentent pourtant une part considérable du coût réel de remise en état. Or ce coût réel n’est pas automatiquement celui que l’assureur reconnaît.
La procédure d’indemnisation qui s’engage après un incendie est technique, juridique et financière à la fois. Elle repose sur une expertise mandatée par la compagnie d’assurance, dont le rôle consiste à évaluer les dommages dans le cadre fixé par le contrat — et non à maximiser ce que le sinistré va percevoir. Ce déséquilibre de départ est structurel, et il explique en grande partie pourquoi une majorité de sinistrés reçoivent, en fin de procédure, une indemnisation inférieure à leur préjudice réel.
Pour ceux qui souhaitent comprendre les mécanismes en jeu et les pièges à éviter, il existe des ressources indépendantes dédiées à l’indemnisation sinistre incendie qui permettent aux victimes de mieux appréhender leurs droits, les étapes clés de la procédure et l’utilité d’un accompagnement professionnel indépendant — sans attendre d’avoir déjà signé une offre insuffisante.
Les principales sources de litige avec l’assureur
La vétusté appliquée aux biens
C’est le mécanisme le plus fréquemment contesté dans les sinistres incendie. Chaque bien endommagé est déprécié selon un taux d’ancienneté qui réduit la valeur indemnisée. Ce taux n’est pas fixé par la loi : il résulte d’une appréciation technique encadrée par les termes du contrat. Sur un sinistre de plusieurs centaines de milliers d’euros, quelques points de vétusté supplémentaires ou injustifiés peuvent représenter des dizaines de milliers d’euros de différence.
Les dommages immatériels oubliés ou minorés
Frais de relogement, perte de loyers pour un propriétaire bailleur, perte d’exploitation pour un professionnel, frais de garde-meubles, coûts de décontamination… Ces postes existent dans la quasi-totalité des contrats, mais ils doivent être expressément réclamés, documentés et défendus. Sans accompagnement, ils sont très souvent omis ou largement sous-évalués dans l’offre finale.
La règle proportionnelle de prime
Peu connue du grand public, cette disposition prévoit que si le bien assuré avait été déclaré de façon inexacte — une surface légèrement sous-estimée, une activité mal qualifiée — l’assureur peut réduire proportionnellement l’ensemble de l’indemnisation. Même commise de bonne foi, cette erreur peut avoir des conséquences financières considérables.
Le périmètre de sinistre mal délimité dès l’expertise initiale
La première visite de l’expert d’assurance est déterminante. C’est à ce stade que le périmètre des dommages est établi et que les bases techniques du dossier sont posées. Un périmètre mal délimité est difficile à corriger par la suite : l’assureur s’appuiera sur ce premier rapport tout au long de la procédure. Se faire assister dès ce moment par un professionnel indépendant change radicalement les conditions de cette étape.
Les erreurs les plus coûteuses des sinistrés
Signer trop vite. La première offre d’indemnisation est construite à partir du rapport de l’expert mandaté par l’assureur. Elle peut paraître importante en valeur absolue — 80 000, 150 000, 300 000 euros — et pourtant être insuffisante pour financer les travaux réels. Une fois l’offre acceptée par écrit, il est juridiquement très difficile d’y revenir. Le dossier est considéré comme clos.
Ne pas contester les taux de vétusté. La contestation d’un taux de vétusté est techniquement possible — et souvent justifiée — mais elle nécessite une argumentation précise que seul un professionnel maîtrise réellement.
Oublier de déclarer certains postes de préjudice. Le sinistré n’est pas censé connaître l’ensemble des garanties activables dans son contrat. Cette lacune, parfaitement compréhensible, est pourtant exploitable par l’assureur. Ce qui n’est pas réclamé n’est pas indemnisé.
Attendre trop longtemps pour réagir. La prescription biennale en droit des assurances — deux ans à compter du sinistre — est un délai impératif. Passé ce terme, tout recours est définitivement éteint, même si le sinistré prend conscience ultérieurement de la sous-indemnisation dont il a fait l’objet.
Que peut-on faire concrètement ?
La réponse naturelle au déséquilibre de la procédure d’expertise est le recours à un expert d’assuré — un professionnel indépendant, mandaté et rémunéré par le sinistré, dont le rôle est de défendre ses intérêts face à l’expert de la compagnie. Contrairement à l’expert d’assurance, il travaille exclusivement dans l’intérêt de son client : il analyse le contrat dans le sens le plus favorable, chiffre l’intégralité des préjudices, conteste les taux de vétusté excessifs et veille à ce qu’aucun poste de dommage ne soit omis.
Sur les sinistres importants, le différentiel d’indemnisation obtenu grâce à cet accompagnement couvre largement les honoraires de l’expert et génère un gain net significatif. La question n’est pas de savoir si l’on peut se permettre un tel accompagnement : c’est de savoir si l’on peut se permettre de ne pas en avoir.
Un sinistre incendie est une épreuve. Il serait injuste qu’il soit aussi l’occasion, pour des raisons de méconnaissance, de perdre une partie substantielle de ce à quoi on a légitimement droit.



