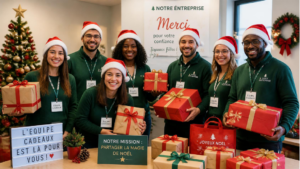
Chèques cadeaux de Noël, coffret pour une naissance, bon d’achat pour la rentrée : les cadeaux font partie des avantages les plus appréciés des salariés. Pour les élus du CSE, ils sont aussi une source de questions. Qui peut offrir quoi ? Jusqu’à quel montant ? Et que risque-t-on en cas d’erreur ? Voici les règles essentielles pour offrir en toute sérénité.
Thank you for reading this post, don't forget to subscribe!Qui peut offrir des cadeaux aux salariés ?
Les cadeaux aux salariés relèvent des activités sociales et culturelles (ASC). Leur gestion dépend de la taille de l’entreprise.
- Moins de 11 salariés : il n’y a pas de CSE. L’employeur peut offrir lui-même des cadeaux ;
- De 11 à 49 salariés : un CSE existe, mais il ne dispose pas d’attributions légales en matière d’ASC. Les cadeaux sont en général offerts par l’employeur ;
- 50 salariés et plus : le CSE gère les activités sociales et culturelles, financées par un budget dédié.
Pour organiser ces attributions, de nombreux CSE font appel à des prestataires spécialisés. Passer par un grossiste cadeau CSE permet par exemple d’accéder à un large catalogue de produits, adaptés aux différents événements de l’année. Avant de choisir, il reste essentiel de maîtriser le cadre fixé par l’Urssaf.
Le budget du CSE : d’où vient l’argent ?
Dans les entreprises d’au moins 50 salariés, le CSE dispose de deux budgets distincts :
- Le budget de fonctionnement, égal à 0,20 % de la masse salariale brute (0,22 % à partir de 2 000 salariés). Il sert au fonctionnement du comité : formation des élus, expertises, communication ;
- Le budget des activités sociales et culturelles, dont le montant est fixé par accord d’entreprise ou, à défaut, selon les règles prévues par le Code du travail.
Les cadeaux aux salariés sont financés par le budget ASC. Les deux enveloppes ne doivent pas être confondues. Certains transferts sont possibles, mais ils sont strictement encadrés et doivent faire l’objet d’une délibération.
Le plafond d’exonération Urssaf en 2026
En principe, les cadeaux et bons d’achat sont des avantages soumis à cotisations sociales. L’Urssaf admet toutefois une tolérance d’exonération, à deux niveaux.
Premier niveau : le seuil global annuel
Lorsque le montant total des cadeaux et bons d’achat attribués à un salarié sur l’année civile ne dépasse pas 5 % du plafond mensuel de la Sécurité sociale (PMSS), ils sont exonérés de cotisations. Avec un PMSS fixé à 4 005 € au 1er janvier 2026, ce seuil s’établit à 200 €.
Second niveau : le plafond par événement
Si ce seuil global est dépassé, l’exonération reste possible événement par événement. Trois conditions doivent alors être réunies :
- Le cadeau est attribué à l’occasion d’un événement reconnu par l’Urssaf ;
- Il est en lien avec cet événement : un bon d’achat de rentrée doit, par exemple, servir à acheter des fournitures ou des vêtements ;
- Son montant reste conforme aux usages, c’est-à-dire inférieur ou égal à 5 % du PMSS par événement et par bénéficiaire.
Attention : en cas de dépassement, c’est la totalité du montant qui est soumise à cotisations, et non le seul excédent.
Les événements reconnus par l’Urssaf
La liste des événements ouvrant droit à l’exonération est limitative. Elle comprend :
- La naissance ou l’adoption ;
- Le mariage ou la conclusion d’un Pacs ;
- Le départ à la retraite ;
- La fête des mères et la fête des pères ;
- La Sainte-Catherine et la Saint-Nicolas ;
- Noël, pour les salariés et pour leurs enfants jusqu’à 16 ans dans l’année civile ;
- La rentrée scolaire, pour les enfants jusqu’à 26 ans dans l’année, sur justificatif de scolarité.
Chaque événement ouvre droit à son propre plafond. Un salarié parent de deux enfants peut ainsi recevoir un cadeau de Noël pour lui-même et un pour chacun de ses enfants, dans la limite du plafond pour chaque bénéficiaire.
Bons d’achat et cadeaux en nature : les règles à respecter
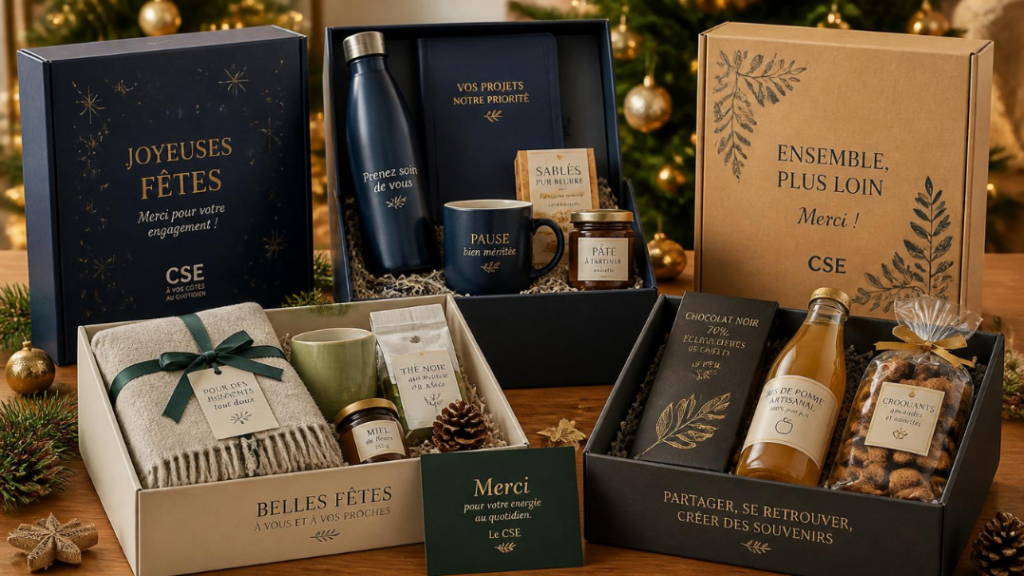
Les cadeaux peuvent prendre plusieurs formes : objets, coffrets, chèques ou cartes cadeaux. Pour les bons d’achat, l’Urssaf impose quelques règles supplémentaires :
- Le bon doit mentionner la nature du bien, un ou plusieurs rayons, ou le nom d’un ou plusieurs magasins ;
- Il ne peut pas être échangé contre du carburant ;
- Il ne peut pas servir à acheter des produits alimentaires courants, à l’exception des produits festifs, par exemple pour Noël ;
- Il n’est pas convertible en espèces.
Égalité de traitement : une obligation pour le CSE
Les activités sociales et culturelles doivent bénéficier à tous les salariés, sans discrimination. Le CSE ne peut pas réserver ses cadeaux à une catégorie professionnelle. Il ne peut pas non plus les moduler selon les performances ou l’assiduité. Une condition d’ancienneté peut être prévue, mais elle ne doit pas dépasser six mois.
Un cadeau qui récompense le travail serait assimilé à un complément de salaire. Il serait alors soumis à cotisations dès le premier euro.
Les bonnes pratiques pour éviter un redressement
En cas de contrôle, le CSE doit pouvoir justifier ses attributions. Quelques réflexes s’imposent :
- Voter les attributions en réunion et les consigner dans un procès-verbal ;
- Tenir un tableau de suivi par salarié : événement, date, montant ;
- Conserver les justificatifs : actes de naissance, certificats de scolarité, listes de bénéficiaires ;
- Vérifier le PMSS chaque 1er janvier, car le plafond peut évoluer ;
- Communiquer clairement les critères d’attribution aux salariés.
Le site de l’Urssaf détaille l’ensemble des prestations du CSE exonérées sous conditions. En cas de doute sur une situation particulière, il est possible d’interroger directement l’organisme.
Offrir avec plaisir, en restant dans les clous
Les cadeaux du CSE sont un excellent moyen de fédérer les salariés et de marquer les moments importants de leur vie. Bien encadrés, ils restent exonérés de cotisations. L’essentiel tient en quelques règles : un événement reconnu, un cadeau en lien avec celui-ci, un montant raisonnable et une attribution équitable. Avec une bonne organisation et des justificatifs à jour, le CSE peut offrir en toute tranquillité.