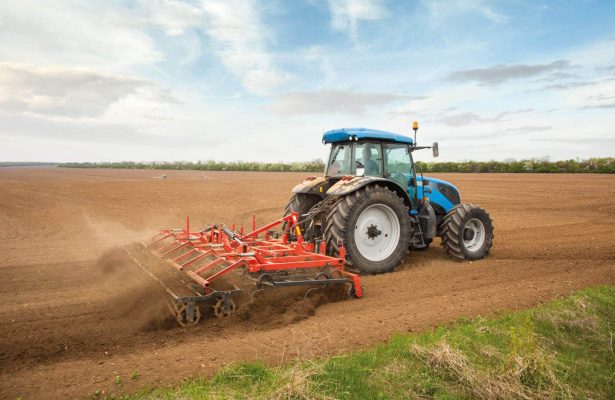
Pour un particulier, la cotisation annuelle d’une assurance tracteur se situe le plus souvent entre 80 et 250 euros pour un petit engin de jardin, et grimpe de 400 à 900 euros dès que la machine circule sur la voie publique ou dépasse une quarantaine de chevaux. Trois éléments décident de la note : l’usage réel, la puissance et la valeur déclarée au contrat.
Thank you for reading this post, don't forget to subscribe!Trois niveaux de protection, trois ordres de prix
Le premier réflexe consiste à comparer des montants, alors que les devis ne parlent pas de la même chose. Une formule au tiers se limite à la responsabilité civile : elle couvre les dégâts causés à un tiers, jamais l’engin lui-même. C’est la formule la moins chère, souvent quelques dizaines d’euros par an, et la plus répandue pour un tracteur qui ne quitte pas la propriété.
Un cran au-dessus, la formule intermédiaire ajoute le vol et l’incendie. Elle intéresse les propriétaires d’un engin stationné dans un bâtiment isolé ou dans une grange peu surveillée. Le surcoût reste modéré, mais il ne couvre toujours pas les dommages que le tracteur subit tout seul, par exemple après un choc contre un mur ou un retournement sur un talus.
La formule tous risques prend en charge les dommages tous accidents, parfois le bris de mécanisme et, dans certaines offres, un engin de remplacement pendant les réparations. Son prix peut représenter deux à quatre fois celui d’un contrat au tiers. Le choix dépend donc d’une question simple : combien coûterait le remplacement de la machine si demain elle partait à la casse ?
L’usage réel pèse plus lourd que la marque
Deux tracteurs identiques, sortis de la même usine, peuvent être assurés à des tarifs très différents. Ce n’est pas la marque qui décide, mais ce que le propriétaire fait de la machine. Un engin qui reste sur un terrain clos, pour tondre, déplacer du bois ou tirer une remorque, présente un risque limité. Un engin qui emprunte la route communale pour rejoindre une parcelle voisine entre dans une autre catégorie.
La circulation sur la voie publique change la donne, car elle ouvre la porte à des dommages corporels et à des collisions avec d’autres véhicules. Les assureurs intègrent aussi la fréquence des trajets, la présence ou non d’une remorque attelée, et le fait que la machine soit conduite par une seule personne ou prêtée à l’entourage.
Autre point souvent négligé : la conduite occasionnelle par un voisin ou un ami. Prêter le volant n’est pas anodin. Le contrat suit en principe le véhicule, mais les conditions d’utilisation annoncées au départ doivent rester cohérentes avec la réalité. Une déclaration approximative peut fragiliser l’indemnisation le jour où un sinistre survient.
Engin de jardin, tracteur de collection, machine agricole : trois profils, trois tarifs
Le petit tracteur de jardin, souvent une tondeuse autoportée ou un micro-tracteur diesel, se contente d’une garantie légère. Beaucoup de propriétaires le rattachent à leur contrat habitation, ce qui suffit pour les dommages causés à un tiers, mais laisse l’engin sans protection en cas de vol ou de casse. Cette solution peu coûteuse mérite d’être vérifiée ligne par ligne, car son périmètre dépend étroitement de la rédaction du contrat.
Le tracteur de collection ou de loisir, entretenu, restauré, parfois exposé lors de rassemblements, demande une approche différente. Sa valeur affective dépasse souvent sa valeur de marché, et l’assureur réclame alors une estimation. Les contrats dédiés aux véhicules anciens proposent des kilométrages limités et des garanties calibrées pour un usage épisodique.
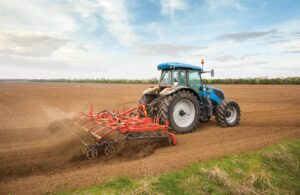
La machine agricole de forte puissance, même utilisée par un particulier sur quelques hectares, entre dans la catégorie la plus chère. Puissance, poids, équipements attelés et temps passé sur la route font grimper la prime, parfois au-delà de mille euros par an. À ce niveau de prix, la comparaison entre assureurs devient rentable : les écarts d’une compagnie à l’autre atteignent facilement plusieurs centaines d’euros pour un même engin.
Puissance, valeur déclarée, équipements : la mécanique du calcul
Aucune grille officielle ne fixe le prix. Chaque assureur pondère ses propres critères, mais certains reviennent dans presque tous les dossiers.
| Critère examiné | Effet sur la cotisation |
|---|---|
| Usage déclaré | Terrain privé, route, chantier ou prêt à un tiers : le tarif peut varier du simple au triple |
| Puissance de l’engin | Une montée en puissance augmente la vitesse possible et donc la gravité potentielle d’un sinistre |
| Valeur déclarée | Base de l’indemnisation en cas de perte totale, elle tire la prime vers le haut |
| Stationnement | Bâtiment fermé, hangar ouvert ou extérieur : le risque de vol pèse directement |
| Équipements attelés | Chargeur, benne, gyrobroyeur : leur valeur s’ajoute au capital assuré |
| Franchise choisie | Une franchise plus élevée fait baisser la cotisation, mais augmente la part restant à votre charge |
Un détail compte autant que la liste : la cohérence entre ce qui est déclaré et ce qui se passe réellement. Un tracteur annoncé comme dormant dans un hangar et retrouvé garé devant la maison toute l’année crée un écart que l’assureur peut relever. Mieux vaut décrire la situation exacte, quitte à payer quelques euros de plus, que découvrir une restriction au moment du sinistre.
Budget global : au-delà de la seule cotisation
Assurer un tracteur ne représente qu’une ligne dans le coût réel d’un engin. Entre l’achat, le carburant, l’entretien courant, les pièces d’usure et la décote à la revente, la facture totale dépasse souvent de loin la prime annuelle. C’est cette addition, et non le seul montant de la cotisation, qui dit si la machine reste un bon investissement pour un particulier.
La question du financement arrive alors très vite : payer comptant, étaler la dépense sur plusieurs saisons ou passer par un crédit affecté au matériel. Pour y voir plus clair sur les solutions existantes et sur les pièges des taux affichés, ce focus rassemble les repères utiles avant de s’engager sur plusieurs années.
Un point de méthode s’impose ici : raisonner sur la durée de détention prévue. Un tracteur gardé quinze ans ne se finance pas comme un engin revendu au bout de trois saisons, et la prime d’assurance ne pèse pas de la même façon dans les deux cas.
Faire baisser la note sans rogner sur l’essentiel
Quelques arbitrages permettent de réduire la facture sans se retrouver mal couvert.
- Ajuster la valeur déclarée. Surestimer son engin pour se rassurer coûte cher chaque année, alors que l’indemnisation reste plafonnée à la valeur réelle au jour du sinistre.
- Relever la franchise. Sur un engin dont on peut assumer soi-même une petite réparation, une franchise plus haute allège sensiblement la cotisation.
- Regrouper les contrats. Un même assureur pour la maison, le véhicule et le tracteur consent souvent une remise de fidélité.
- Adapter la formule à la saisonnalité. Un usage limité à quelques mois par an ouvre parfois droit à des formules spécifiques, à condition de le demander explicitement.
- Entretenir la traçabilité. Factures d’entretien et photos récentes facilitent l’expertise et évitent les discussions longues après un accident.
Reste une règle de bon sens : la prime la plus basse n’est jamais un objectif en soi. Un contrat qui ne couvre ni le vol, ni l’incendie, ni les dommages à l’engin coûte peu, mais laisse tout le risque à son propriétaire. La bonne question n’est pas combien cela coûte, mais ce que l’on accepte de perdre si l’imprévu arrive.
Un tracteur ancien coûte-t-il moins cher à assurer qu’un modèle récent ?
Souvent oui sur le volet dommages, puisque la valeur de remplacement est plus faible. L’écart se resserre toutefois lorsque l’assureur exige une expertise préalable ou applique une surprime pour un engin dont certaines pièces deviennent difficiles à trouver.
Peut-on assurer un tracteur seulement quelques mois dans l’année ?
Quelques offres saisonnières existent, surtout pour un usage de loisir ou des travaux limités à une période précise. La majorité des contrats restent cependant annuels, avec une cotisation due pour douze mois même si la machine dort au hangar une partie de l’hiver.
Que se passe-t-il si un proche utilise l’engin et provoque un dommage ?
La garantie suit généralement le véhicule plutôt que le conducteur, mais elle reste conditionnée aux personnes autorisées à le conduire. En cas de prêt régulier du volant, il vaut mieux le signaler à l’assureur pour éviter toute contestation lors de l’indemnisation.
Le prix change-t-il selon la région où l’engin est stationné ?
Oui. Les zones où le vol et le vandalisme sont plus fréquents entraînent des surprimes, tout comme les secteurs exposés à la grêle, aux inondations ou aux incendies de végétation. Une même machine peut ainsi coûter sensiblement plus cher d’un département à l’autre.
Faut-il une expertise pour faire évaluer la valeur d’un tracteur de collection ?
Elle n’est pas toujours imposée, mais elle reste vivement conseillée pour un engin ancien, rare ou restauré. Une valeur chiffrée et datée limite les désaccords au moment du règlement et évite de découvrir trop tard que l’indemnisation prévue était inférieure au prix du marché.