En période d’incertitude économique, l’or attire de nombreux épargnants. Lingots, lingotins, pièces : les formats ne manquent pas. Parmi eux, une pièce occupe une place à part en France : le Napoléon. Petite, connue de tous et facile à échanger, elle fait figure de valeur refuge historique. Mais quels sont ses atouts réels, et quelles limites faut-il garder en tête ?
Thank you for reading this post, don't forget to subscribe!Le Napoléon, une pièce chargée d’histoire
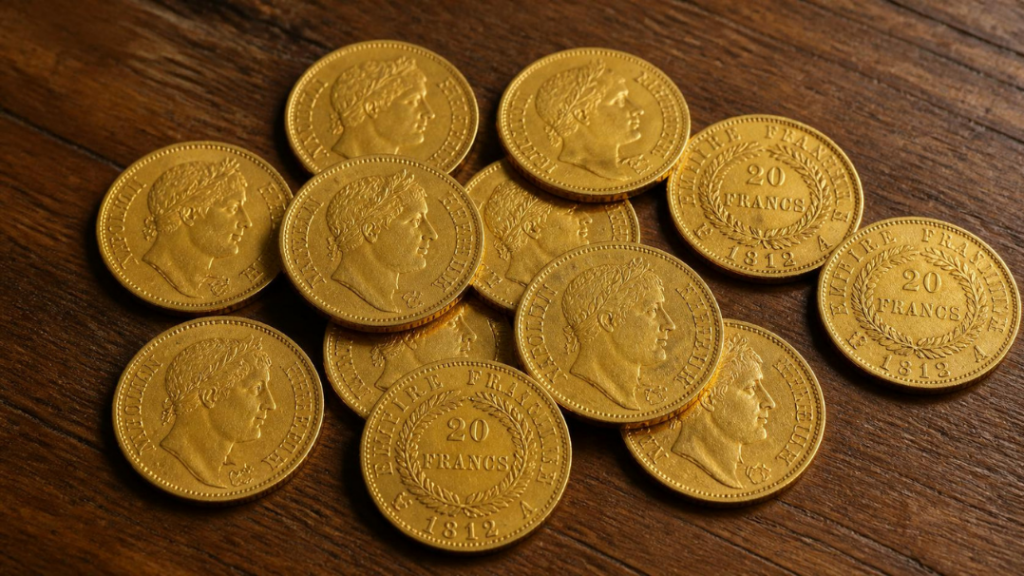
On désigne sous le nom de « Napoléon » les pièces françaises de 20 francs or frappées à partir de 1803, sous le régime du franc germinal. Le nom vient des premières émissions à l’effigie de Napoléon Bonaparte. Par extension, il s’applique aussi aux pièces de même valeur frappées sous les régimes suivants, jusqu’aux célèbres types « Marianne » et « Coq ».
La 20 francs napoléon présente des caractéristiques standardisées :
- Un poids total de 6,45 grammes ;
- Un titre de 900 millièmes, soit 90 % d’or ;
- Environ 5,81 grammes d’or fin ;
- Un diamètre de 21 millimètres.
À partir de 1865, l’Union latine a harmonisé les monnaies de plusieurs pays européens. Des pièces suisses, belges ou italiennes de même poids et de même titre circulent ainsi sur le marché, au côté des Napoléon français.
Pourquoi le Napoléon séduit les investisseurs
Une grande liquidité
Le Napoléon est l’une des pièces d’or les plus échangées en France. Il est reconnu par les professionnels du secteur. Cette notoriété facilite sa revente, en général rapide.
Une petite unité de valeur
Avec moins de 6 grammes d’or fin, le Napoléon représente un investissement plus modeste qu’un lingot. Il permet d’acheter progressivement. Il offre aussi de la souplesse à la revente : on peut céder quelques pièces seulement, selon ses besoins.
Une fiscalité spécifique
L’or d’investissement, dont font partie les Napoléon, est exonéré de TVA à l’achat. À la revente, le vendeur peut choisir entre deux régimes :
- La taxe forfaitaire sur les métaux précieux, de 11,5 % du prix de cession, CRDS comprise ;
- Le régime des plus-values, applicable si l’on peut justifier du prix et de la date d’achat. Il prévoit un abattement de 5 % par année de détention au-delà de la deuxième, soit une exonération totale après 22 ans.
Les conditions détaillées sont présentées sur Service-Public.fr. Conserver ses factures est donc essentiel.
Comprendre la prime
Le prix d’un Napoléon ne correspond pas exactement à la valeur de l’or qu’il contient. Il intègre une prime, c’est-à-dire un écart par rapport à cette valeur. Elle varie selon l’offre et la demande. En période de forte demande, la prime peut augmenter. Elle peut aussi diminuer lorsque le marché se calme.
Certaines pièces rares, en excellent état ou issues de millésimes recherchés, ont en plus une valeur numismatique. Leur prix dépend alors de critères de collection, et non du seul cours de l’or.
Les risques et limites à connaître
L’or n’est pas un placement sans risque. Avant d’investir, plusieurs points méritent attention :
- Le cours de l’or fluctue, parfois fortement, et peut baisser pendant de longues périodes ;
- L’or ne produit aucun revenu : ni intérêts, ni dividendes ;
- La prime payée à l’achat n’est pas toujours récupérée à la revente ;
- Le stockage pose des questions de sécurité et parfois d’assurance ;
- Il existe des contrefaçons : mieux vaut acheter auprès de professionnels reconnus.
Quelle place dans un patrimoine ?
L’or est souvent considéré comme un outil de diversification. Il réagit différemment des actions ou de l’immobilier. Beaucoup d’épargnants le voient comme une protection partielle en période de crise. Cela ne garantit pas pour autant sa performance future.
La part à lui consacrer dépend de chaque situation : patrimoine, objectifs, horizon de placement et tolérance au risque. En cas de doute, l’avis d’un conseiller en gestion de patrimoine peut être utile.
Le Napoléon, un classique à aborder avec méthode
Petite, liquide et reconnue, la pièce de 20 francs Napoléon reste une référence pour investir dans l’or physique en France. Elle séduit par son histoire et sa souplesse. Comme tout placement, elle comporte toutefois des risques. Bien s’informer, comparer les primes et conserver ses justificatifs sont les clés d’une démarche réfléchie.