Avec la fin de la loi Pinel fin 2024, l’investissement locatif a évolué. Pour continuer à soutenir la construction et la rénovation de logements, le législateur a inscrit dans la loi de finances 2026 un nouveau mécanisme : le dispositif Jeanbrun, aussi appelé statut du bailleur privé, à destination de la location nue.
Sa particularité ? Il ne repose plus sur une réduction d’impôt classique, mais sur l’amortissement du bien, une logique jusqu’ici réservée à la location meublée. Résultat : une fiscalité potentiellement plus puissante, mais aussi plus technique à appréhender.
Comprendre la fiscalité Jeanbrun est donc essentiel avant de se lancer : amortissement, déficit foncier, charges déductibles, prélèvements sociaux ou encore réintégration de la plus-value à la revente. Chaque point mérite d’être détaillé, et c’est ce que vous allez retrouver dans ce guide.
Le dispositif Jeanbrun en bref
Avant d’entrer dans le détail de la fiscalité, voici le cadre général du dispositif Jeanbrun. Lancé début 2026, le statut du bailleur privé, ou loi Jeanbrun, s’adresse aux investisseurs particuliers qui achètent un logement pour le louer nu et à usage de résidence principale du locataire.
Voici ses grandes caractéristiques :
Aucun zonage : contrairement au Pinel, le dispositif s’applique sur l’ensemble du territoire français, sans restriction géographique.
Logements éligibles : les logements collectifs neufs, ainsi que les logements anciens faisant l’objet de travaux représentant au moins 30 % du prix d’acquisition.
Engagement de location : le propriétaire s’engage à louer le bien pendant une durée minimale de 9 ans.
Plafonds de loyers : la location doit respecter l’un des trois niveaux de loyers proposés avec un principe clé : plus le loyer appliqué est modéré, plus le taux d’amortissement autorisé est élevé.
Restrictions : il n’est pas possible de louer le logement à un membre de son foyer fiscal ou de sa famille.
L’amortissement : principal avantage fiscal du bailleur privé
L’amortissement est le mécanisme dont découle tout l’avantage fiscal. Amortir un bien, c’est constater comptablement sa perte de valeur au fil du temps. Concrètement, le dispositif autorise le bailleur à déduire chaque année une fraction de la valeur du logement de ses revenus fonciers sous forme de charge déductible. Cela permet ainsi de réduire l’imposition sur le revenu de l’investisseur.
Deux notions structurent ce calcul :
La base amortissable : correspond à la valeur du bâti (le foncier, c’est-à-dire le terrain, n’est jamais amortissable). Elle représente 80 % de la valeur d’un bien.
Le taux d’amortissement : détermine la fraction déductible chaque année. Sa particularité dans le Jeanbrun est d’être modulable, plus le loyer pratiqué est modéré par rapport au marché, plus le taux autorisé est élevé. Le dispositif récompense ainsi l’effort consenti sur le niveau de loyer.
Les différents niveaux d’amortissement
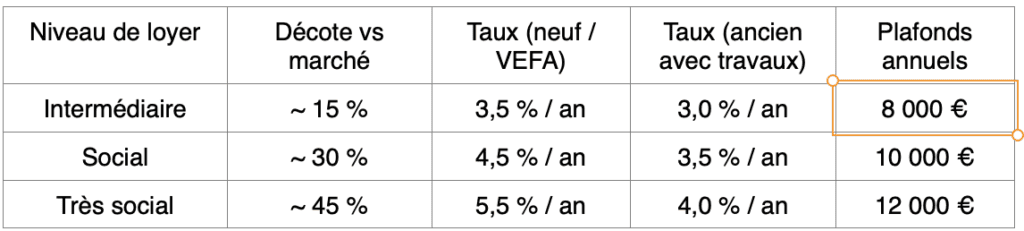
Le taux d’amortissement n’est pas unique : il dépend du niveau de loyer que le bailleur s’engage à respecter. Le dispositif propose différents niveaux de location :
À ces taux s’ajoute un plafond annuel de déduction, apprécié au niveau du foyer fiscal (et non par logement) : de l’ordre de 8 000 € pour le niveau intermédiaire, relevé pour les niveaux social et très social selon des règles de majoration précises.
Avantage supplémentaire : déficit foncier et imputation sur le revenu global
Lorsque les charges dépassent les loyers encaissés, le résultat foncier devient négatif : c’est le déficit foncier. C’est notamment le cas dans l’ancien où les travaux de rénovation énergétique peuvent être imputés sur le revenu global à hauteur de 21 400 € / an. Il s’agit d’un levier cumulable avec l’amortissement pour réduire son imposition, voire la neutraliser.
Les autres charges déductibles
En plus de l’amortissement fiscal, les investisseurs en bailleur privé peuvent déduire un ensemble de charges pour alléger leur fiscalité :
Les intérêts d’emprunt et autres frais liés au financement (frais de dossier, garanties, assurance emprunteur)
Les primes d’assurance : propriétaire non occupant (PNO), garantie loyers impayés (GLI), etc.
Les frais de gestion locative et honoraires d’agence
La taxe foncière
Les dépenses de réparation, d’entretien et d’amélioration
Les frais de comptabilité, souvent utiles la première année pour la déclaration
Un avantage hors plafond des niches fiscales
Un autre avantage fiscal du bailleur privé est qu’il n’entre pas dans le plafonnement global des niches fiscales de 10 000 € par an et par foyer fiscal. Concrètement, cela signifie qu’un investisseur peut cumuler le Jeanbrun avec d’autres dispositifs entrant dans le plafond (emploi à domicile, dons, versements ouvrant droit à réduction) sans en réduire l’efficacité.
Comment calculer son économie d’impôt ?
Plusieurs données sont à prendre en compte afin de calculer son économie d’impôt :
Le prix d’acquisition du bien
Le montant amortissable
Le taux amortissable selon le niveau de location mis en place
Le montant de vos loyers et de vos charges déductibles
La tranche marginale d’imposition (TMI)
Prenons l’exemple d’un investisseur achète un appartement neuf de 200 000 € (net de frais) et le loue au niveau intermédiaire. Le calcul de l’amortissement s’établit ainsi :
Base amortissable : 200 000 € × 80 % = 160 000 € (le terrain, estimé à 20 %, est exclu) ;
Amortissement annuel : 160 000 € × 3,5 % = 5 600 €, déductible chaque année.
Pour calculer l’entièreté de votre investissement, vous pouvez utiliser ce simulateur jeanbrun.
Comment déclarer son investissement Jeanbrun ?
Parce qu’il repose sur l’amortissement et la déduction des charges réelles, le bailleur privé impose obligatoirement le régime réel d’imposition des revenus fonciers.
Le régime micro-foncier, avec son abattement forfaitaire de 30 %, est incompatible avec le dispositif : on ne peut pas cumuler un abattement automatique et la déduction des charges pour leur montant réel.
Concrètement, la déclaration s’organise en deux temps :
Le formulaire 2044 : le bailleur détaille ses loyers encaissés, ses charges déductibles et son amortissement, pour calculer son résultat foncier.
La déclaration 2042 : le résultat obtenu y est reporté. En cas de déficit, c’est à ce niveau que s’opère l’imputation sur le revenu global, dans les limites vues précédemment.