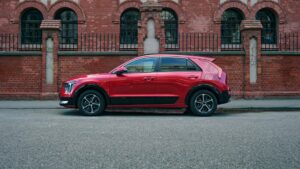
Une voiture rouge coûte-t-elle plus cher à assurer qu’une grise ou une blanche ? La question revient souvent chez les acheteurs qui hésitent devant une teinte vive. En France, la couleur de la carrosserie ne fait pas partie des critères de tarification utilisés par les assureurs auto. Le prix de la cotisation se construit à partir du modèle, de sa puissance, de sa valeur, de l’usage prévu, du lieu de stationnement et du profil du conducteur. La teinte peut seulement jouer à la marge, de façon indirecte, quand une peinture spéciale renchérit une réparation. Voici comment démêler le mythe de la réalité et ce qui pèse vraiment sur votre contrat.
Thank you for reading this post, don't forget to subscribe!- La couleur rouge n’augmente pas la prime d’assurance auto en France : elle n’entre pas dans le calcul du tarif.
- Le prix dépend du véhicule (groupe, classe, puissance), du conducteur (âge, permis, bonus-malus) et de l’usage.
- Seule exception indirecte : une peinture métallisée ou nacrée coûte plus cher à refaire, ce qui peut alourdir un sinistre carrosserie.
- Pour payer moins, mieux vaut jouer sur la formule, la franchise et le stationnement que sur la teinte.
Pourquoi tant de conducteurs croient qu’une auto rouge se paie plus cher
L’idée circule depuis des décennies et elle a plusieurs racines. La plus répandue vient des États-Unis, où l’on raconte depuis longtemps que les voitures rouges attirent davantage l’attention des forces de l’ordre et seraient donc plus souvent verbalisées. De là, il n’y a qu’un pas pour imaginer que l’assureur facture la teinte comme un signe de conduite sportive.
Le rouge est aussi associé, dans l’imaginaire collectif, aux sportives italiennes et aux coupés puissants. Or ces modèles coûtent effectivement cher à assurer, mais à cause de leur puissance, de leur prix et du coût de leurs pièces. La couleur n’est qu’une coïncidence visuelle : une Twingo rouge et une Twingo blanche de même version reçoivent le même tarif chez un même assureur, pour un même conducteur.
Enfin, beaucoup de personnes confondent la prime avec le coût d’une réparation après accident. Une teinte rare ou une peinture à plusieurs couches peut réellement faire grimper la facture du carrossier. Ce surcoût concerne le sinistre, pas le tarif de départ.
Les critères qui fixent réellement le prix d’une assurance auto
Pour calculer une cotisation, les assureurs français s’appuient notamment sur la classification des véhicules établie par la profession (groupe et classe de chaque version), qui reflète la valeur du modèle, sa puissance et le coût moyen de ses réparations. Ils y ajoutent les informations sur le conducteur et sur l’utilisation du véhicule. Le tableau ci-dessous résume ce qui compte et ce qui ne compte pas.
| Élément | Influence sur la prime | Pourquoi |
|---|---|---|
| Modèle, version et motorisation | Forte | Puissance, valeur à neuf et coût des pièces déterminent le groupe et la classe du véhicule. |
| Âge et ancienneté de permis | Forte | Un jeune conducteur supporte une surprime les premières années. |
| Coefficient bonus-malus | Forte | Il varie de 0,50 à 3,50 selon l’historique des sinistres responsables. |
| Commune et lieu de stationnement | Moyenne à forte | Garage fermé, parking ou rue n’exposent pas au même risque de vol ou de vandalisme. |
| Usage et kilométrage annuel | Moyenne | Trajets domicile travail, usage professionnel ou loisirs uniquement. |
| Formule et franchise choisies | Forte | Tiers, tiers étendu ou tous risques, avec une franchise plus ou moins élevée. |
| Couleur de la carrosserie | Nulle sur le tarif | Elle n’entre pas dans la grille de calcul. |
Un détail illustre bien ce point : le certificat d’immatriculation français ne mentionne pas la couleur du véhicule. L’assureur se fonde sur les données techniques de la carte grise et sur les réponses du questionnaire de souscription, où la teinte n’a aucun poids tarifaire. Certains formulaires la demandent malgré tout, simplement pour identifier la voiture en cas de vol.
Peinture rouge et coût d’un sinistre carrosserie
C’est ici que la couleur retrouve un rôle, mais dans un cadre précis. Toutes les peintures rouges ne se valent pas. Un rouge uni classique se refait sans difficulté particulière. En revanche, certains constructeurs proposent des rouges métallisés, nacrés ou à effet profond, appliqués en trois couches ou plus. Leur mise à la teinte demande plus de temps, plus de produit et parfois un savoir-faire spécifique, ce qui alourdit la facture d’une aile ou d’un pare-chocs à repeindre.
Pour l’assuré, la conséquence dépend de la formule. Avec une garantie dommages tous accidents, l’assureur prend en charge la réparation, déduction faite de la franchise : le surcoût de peinture reste donc invisible sur la prime, mais il peut compter si l’expert estime la voiture économiquement irréparable. Avec une simple responsabilité civile, les dégâts sur votre propre véhicule restent à votre charge quand vous êtes responsable, et une teinte complexe se paie alors directement.
Autre point à surveiller : une peinture en option augmente parfois le prix catalogue de la voiture. Si votre contrat prévoit une indemnisation en valeur à neuf ou en valeur majorée, vérifiez que le montant déclaré à la souscription intègre bien cette option, faute de quoi elle pourrait être mal prise en compte en cas de perte totale.
Vol, vandalisme et visibilité sur la route
Une teinte vive se remarque, et cela joue dans les deux sens. Les voleurs recherchent d’abord des modèles faciles à revendre ou à démonter pour leurs pièces, et la discrétion compte dans ces filières. Une voiture rouge vif reste plus facile à repérer et à décrire par des témoins qu’une berline gris anthracite. Pour autant, aucun assureur français n’applique de remise ou de majoration liée à la couleur au titre du vol : ce sont le modèle, les équipements antivol et le lieu de stationnement qui comptent.
Côté sécurité routière, on lit souvent que les couleurs claires ou vives seraient mieux perçues par les autres usagers, surtout au crépuscule. Cette visibilité peut aider, mais elle ne remplace ni les feux de jour ni une conduite prudente, et elle n’apparaît dans aucune grille tarifaire.
Voiture rouge héritée d’un proche : le sort du contrat auto
Il arrive qu’une voiture change de mains non pas par une vente, mais à la suite d’un décès. Beaucoup de familles ignorent alors que le contrat d’assurance ne s’arrête pas automatiquement. Le Code des assurances prévoit qu’en cas de décès du souscripteur, la garantie continue de plein droit au profit de l’héritier, qui reste libre de résilier, tout comme l’assureur. Concrètement, la voiture reste couverte pendant cette période de transition, à condition que les cotisations continuent d’être réglées.
Les héritiers doivent ensuite décider s’ils gardent le véhicule, le vendent ou le cèdent. S’ils le conservent, ils devront faire établir une carte grise à leur nom et souscrire leur propre contrat, avec un tarif calculé sur leur profil et non sur celui du défunt. Une voiture de collection, un cabriolet rouge entretenu avec soin ou un modèle recherché peut représenter une valeur réelle dans un patrimoine familial, et anticiper la façon dont ce bien sera transmis compte parmi les stratégies à privilégier pour vos proches, au même titre que l’organisation des autres biens.
Dans tous les cas, prévenir l’assureur rapidement et réunir les documents utiles (acte de décès, certificat d’immatriculation, attestation notariée si besoin) évite les mauvaises surprises en cas de sinistre pendant la période de règlement.
Réduire la facture pour assurer sa voiture rouge
Puisque la teinte n’influence pas la prime, les économies se trouvent ailleurs. Quelques leviers concrets méritent d’être examinés avant de signer ou au moment de renégocier :
- Adapter la formule à l’âge du véhicule : une voiture ancienne et peu cotée se contente souvent d’un tiers étendu (vol, incendie, bris de glace), alors qu’une auto récente justifie davantage une garantie tous risques.
- Relever la franchise : accepter une franchise plus haute fait baisser la cotisation, à condition de pouvoir assumer ce montant en cas de sinistre.
- Déclarer un stationnement sécurisé : un garage fermé la nuit réduit le risque de vol et de dégradation, et l’assureur en tient compte.
- Ajouter un conducteur expérimenté : pour un jeune permis, la conduite accompagnée ou le choix d’un conducteur principal bien noté peut alléger la surprime.
- Comparer chaque année : après un an de contrat, la loi Hamon permet de résilier à tout moment, sans frais, et de faire jouer la concurrence.
- Vérifier les garanties doublons : assistance déjà incluse dans une carte bancaire, protection juridique couverte par un autre contrat, etc.
Si vous tenez à une teinte spéciale, demandez au carrossier ou au concessionnaire le coût approximatif d’une retouche avant l’achat. Cette information vous aidera à choisir le niveau de franchise et la formule les plus cohérents avec votre budget.
+Faut-il indiquer la couleur de sa voiture à son assureur ?
Ce n’est pas une information tarifaire, mais certains assureurs la demandent pour identifier le véhicule, notamment en cas de vol. Donner la bonne teinte facilite les recherches et l’instruction du dossier.
+Repeindre sa voiture en rouge oblige-t-il à prévenir l’assureur ?
Un simple changement de couleur ne modifie pas le risque assuré. En revanche, si la peinture s’accompagne d’une préparation esthétique importante ou d’autres transformations, signalez-les : une modification non déclarée peut poser problème lors d’une indemnisation.
+Une voiture rouge se fait-elle plus souvent flasher par les radars ?
Les radars automatiques enregistrent la vitesse et la plaque, pas la couleur. L’idée d’une sanction plus fréquente pour les voitures rouges relève de la croyance populaire et n’a pas d’effet sur votre contrat.
+Quelle couleur de voiture est la moins chère à assurer ?
Aucune. À modèle, conducteur et usage identiques, toutes les teintes reçoivent le même tarif. Seul le coût de réparation d’une peinture complexe peut faire une différence, et uniquement au moment d’un sinistre.